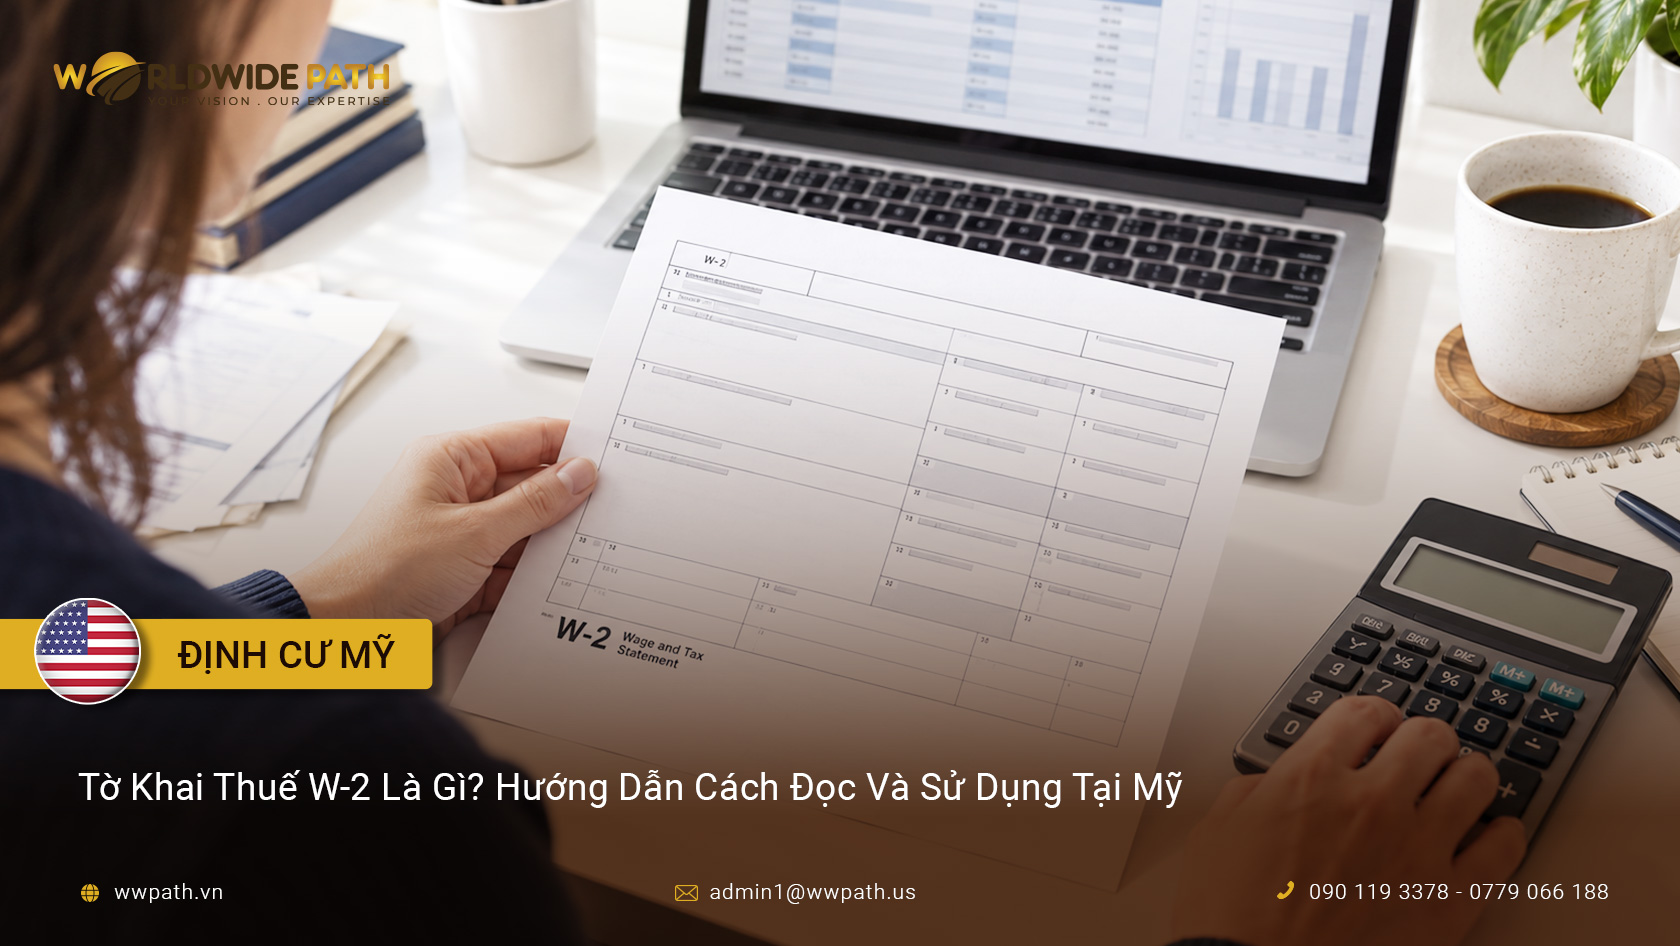
Tờ khai thuế W-2 là một trong những giấy tờ quan trọng nhất đối với người lao động làm công ăn lương tại Mỹ. Mỗi năm, người sử dụng lao động sẽ cung cấp mẫu W-2 để ghi nhận tổng tiền lương, tiền tip, các khoản thu nhập chịu thuế và số tiền thuế đã khấu trừ từ lương của nhân viên.
Thông tin trên mẫu W-2 được sử dụng để chuẩn bị hồ sơ khai thuế thu nhập cá nhân, kiểm tra nghĩa vụ thuế và xác định người lao động có được hoàn thuế hay cần nộp thêm thuế hay không.
Tuy nhiên, W-2 không phải là tờ khai thuế cá nhân hoàn chỉnh. Tên chính thức của biểu mẫu này là Form W-2 – Wage and Tax Statement, tức “Báo cáo tiền lương và thuế”. Người lao động sử dụng số liệu trên W-2 để khai Form 1040 và các biểu mẫu thuế liên quan.
Tờ khai thuế W-2 là gì?
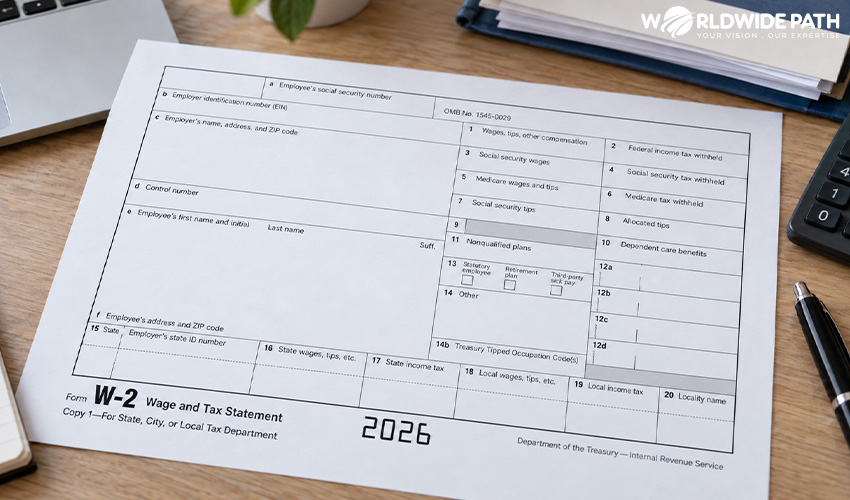
Tờ khai thuế W-2 là biểu mẫu do chủ lao động lập cho từng nhân viên sau khi kết thúc năm tính thuế. Biểu mẫu cho biết:
- Tổng tiền lương, tiền tip và các khoản thù lao khác.
- Thuế thu nhập liên bang đã được khấu trừ.
- Thu nhập chịu thuế An sinh Xã hội.
- Thuế Social Security đã khấu trừ.
- Thu nhập chịu thuế Medicare.
- Thuế Medicare đã khấu trừ.
- Một số phúc lợi, khoản đóng góp hưu trí và thuế tiểu bang hoặc địa phương.
Theo IRS, người sử dụng lao động phải lập Form W-2 cho nhân viên thuộc diện bị khấu trừ thuế thu nhập, thuế Social Security hoặc Medicare, cũng như một số trường hợp đạt ngưỡng báo cáo theo quy định.
Người lao động không tự tạo W-2. Trách nhiệm lập, gửi cho nhân viên và báo cáo thông tin với Cơ quan An sinh Xã hội Mỹ – SSA thuộc về người sử dụng lao động.
Ai sẽ nhận được mẫu W-2?
Thông thường, bạn sẽ nhận được mẫu W-2 nếu làm việc tại Mỹ với tư cách employee – nhân viên, bất kể làm toàn thời gian, bán thời gian hoặc đã nghỉ việc trong năm.
Nếu làm việc cho nhiều công ty, bạn có thể nhận nhiều mẫu W-2. Khi khai thuế tại Mỹ, cần sử dụng đầy đủ W-2 của tất cả chủ lao động thay vì chỉ khai mẫu của công việc hiện tại.
Người làm việc với tư cách nhà thầu độc lập hoặc người tự kinh doanh thường không nhận W-2. Thu nhập không phải tiền lương của họ có thể được báo cáo trên Form 1099-NEC và khai cùng Schedule C, tùy từng trường hợp. IRS quy định tiền công trả cho nhân viên được báo cáo trên W-2, trong khi khoản thanh toán cho người không phải nhân viên thường được báo cáo bằng 1099-NEC.
Khi nào người lao động nhận được tờ khai thuế W-2?
Theo quy định chung của SSA, ngày 31 tháng 1 là thời hạn chủ lao động:
- Gửi mẫu W-2 cho nhân viên.
- Nộp thông tin W-2 cho SSA.
Nếu ngày 31 tháng 1 rơi vào cuối tuần hoặc ngày lễ liên bang, thời hạn sẽ chuyển sang ngày làm việc tiếp theo.
Đối với thu nhập phát sinh trong năm 2026, hướng dẫn hiện hành của IRS quy định hạn nộp và cung cấp W-2 là ngày 1/2/2027, do ngày 31/1/2027 rơi vào Chủ nhật.
W-2 có thể được gửi qua đường bưu điện hoặc cung cấp dưới dạng điện tử thông qua cổng thông tin nhân viên. Vì vậy, người lao động nên kiểm tra email, tài khoản payroll và địa chỉ đã đăng ký với công ty.
Tại sao mẫu W-2 quan trọng?
Thông tin trên tờ khai thuế W-2 giúp người lao động:
- Khai chính xác thu nhập trên Form 1040.
- Báo cáo số thuế liên bang, tiểu bang và địa phương đã khấu trừ.
- Xác định khả năng được hoàn thuế hoặc phải nộp thêm thuế.
- Đối chiếu thu nhập với pay stub trong năm.
- Kiểm tra khoản đóng góp vào 401(k), bảo hiểm và chương trình phúc lợi.
- Duy trì hồ sơ thu nhập phục vụ một số thủ tục tài chính hoặc di trú.
IRS xác nhận người lao động sử dụng Form W-2 để chuẩn bị hồ sơ khai thuế thu nhập cá nhân. Biểu mẫu này báo cáo tiền lương, tiền tip và thuế liên bang, Social Security, Medicare đã khấu trừ.
Hướng dẫn cách đọc tờ khai thuế W-2
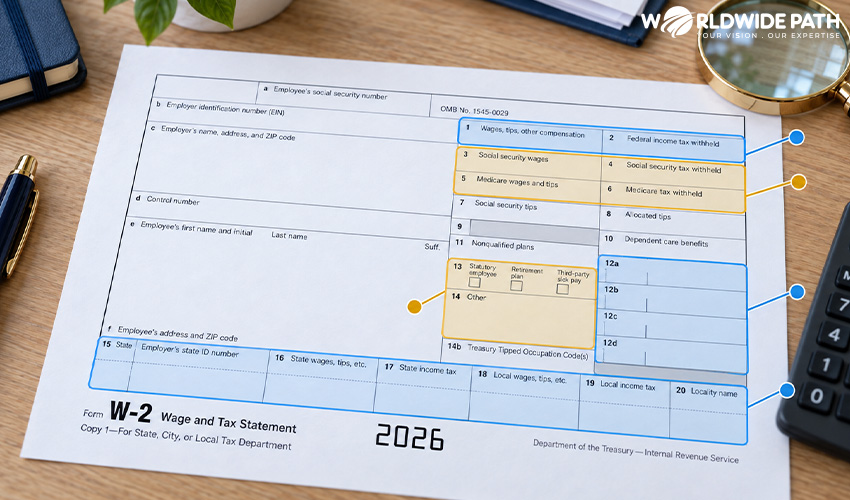
Mẫu W-2 chứa nhiều ô thông tin. Dưới đây là những phần quan trọng người lao động nên kiểm tra.
Thông tin nhận dạng
- Ô a: Số An sinh Xã hội – SSN của nhân viên.
- Ô b: Mã số thuế của chủ lao động – EIN.
- Ô c: Tên, địa chỉ và mã ZIP của chủ lao động.
- Ô d: Mã kiểm soát nội bộ của doanh nghiệp, nếu có.
- Ô e và f: Họ tên, địa chỉ của nhân viên.
Họ tên và SSN cần khớp với hồ sơ Social Security. Sai thông tin có thể khiến việc đối chiếu thu nhập và xử lý hồ sơ thuế bị chậm.
Các ô tiền lương và thuế chính
| Ô trên W-2 | Nội dung |
|---|---|
| Box 1 | Tiền lương, tiền tip và khoản thù lao chịu thuế thu nhập liên bang |
| Box 2 | Thuế thu nhập liên bang đã khấu trừ |
| Box 3 | Thu nhập chịu thuế Social Security |
| Box 4 | Thuế Social Security đã khấu trừ |
| Box 5 | Thu nhập và tiền tip chịu thuế Medicare |
| Box 6 | Thuế Medicare đã khấu trừ |
| Box 7 | Tiền tip đã báo cáo và chịu thuế Social Security |
| Box 8 | Allocated tips – tiền tip được phân bổ |
| Box 10 | Phúc lợi chăm sóc người phụ thuộc |
| Box 11 | Khoản phân phối từ một số chương trình trả chậm không đủ điều kiện |
| Box 12 | Các khoản phúc lợi hoặc đóng góp được thể hiện bằng mã |
| Box 13 | Tình trạng statutory employee, tham gia kế hoạch hưu trí hoặc nhận trợ cấp nghỉ bệnh từ bên thứ ba |
| Box 14 | Các thông tin bổ sung khác |
| Box 15–20 | Thu nhập và thuế ở cấp tiểu bang hoặc địa phương |
Box 12 thường khiến người lao động nhầm lẫn vì sử dụng nhiều mã khác nhau. Ví dụ, mã D thường liên quan đến khoản đóng góp 401(k), mã W liên quan đến Health Savings Account và mã DD thể hiện chi phí bảo hiểm y tế do chủ lao động tài trợ. Khoản ghi với mã DD chỉ nhằm cung cấp thông tin và không mặc nhiên là thu nhập chịu thuế.
Số tiền ở Box 1, Box 3 và Box 5 không nhất thiết giống nhau. Nguyên nhân có thể đến từ khoản đóng góp trước thuế, giới hạn tiền lương chịu thuế Social Security hoặc cách xử lý thuế của từng loại phúc lợi.
Cách sử dụng W-2 để khai thuế tại Mỹ
Khi chuẩn bị hồ sơ khai thuế, người lao động cần:
- Thu thập W-2 từ tất cả chủ lao động trong năm.
- Kiểm tra họ tên, SSN, EIN và địa chỉ.
- Đối chiếu tiền lương với pay stub cuối năm.
- Nhập Box 1 vào phần thu nhập tiền lương trên hồ sơ thuế.
- Nhập Box 2 vào phần thuế thu nhập liên bang đã khấu trừ.
- Khai thông tin thuế tiểu bang và địa phương nếu có.
- Kiểm tra lại trước khi nộp Form 1040.
Số tiền tại Box 2 không phải là số tiền hoàn thuế. Tiền hoàn thuế chỉ được xác định sau khi tính tổng thu nhập, thuế phải trả, khoản khấu trừ, tín dụng thuế và số thuế đã nộp trước.
Phân biệt W-2, W-4 và 1099
Ba biểu mẫu này có chức năng hoàn toàn khác nhau:
- Form W-4: Nhân viên điền khi bắt đầu công việc hoặc muốn điều chỉnh mức khấu trừ thuế từ lương.
- Form W-2: Chủ lao động cấp sau khi kết thúc năm để báo cáo tiền lương và thuế đã khấu trừ.
- Form 1099-NEC: Thường được sử dụng để báo cáo thù lao trả cho người không được xem là nhân viên, chẳng hạn independent contractor.
Việc nhận W-2 hay 1099 không chỉ phụ thuộc vào cách hai bên gọi mối quan hệ lao động. IRS xem xét quyền kiểm soát công việc, yếu tố tài chính và bản chất quan hệ giữa hai bên để xác định một người là employee hay independent contractor.
Phải làm gì khi chưa nhận được W-2?
Nếu chưa nhận được tờ khai thuế W-2, trước tiên hãy kiểm tra cổng thông tin nhân viên, email và địa chỉ nhận thư. Sau đó, liên hệ bộ phận payroll hoặc nhân sự để yêu cầu gửi lại.
Nếu đã liên hệ chủ lao động nhưng vẫn chưa có W-2 vào cuối tháng 2, bạn có thể gọi IRS theo số 800-829-1040. IRS có thể liên hệ chủ lao động và cung cấp hướng dẫn sử dụng Form 4852 – Substitute for Form W-2.
Khi cần khai thuế trước lúc nhận được W-2, người lao động có thể dùng pay stub để ước tính thu nhập và hoàn thành Form 4852. Nếu sau đó nhận W-2 với số liệu khác, hồ sơ thuế có thể phải được điều chỉnh.
Xử lý thế nào nếu W-2 bị sai?
Nếu phát hiện sai họ tên, SSN, tiền lương hoặc số thuế đã khấu trừ, hãy liên hệ ngay với chủ lao động. Doanh nghiệp có thể phát hành Form W-2C – Corrected Wage and Tax Statement để điều chỉnh thông tin.
Nếu chủ lao động không sửa trước cuối tháng 2, người lao động có thể liên hệ IRS hoặc đến IRS Taxpayer Assistance Center. Nếu đã nộp hồ sơ thuế bằng dữ liệu sai, bạn có thể phải nộp hồ sơ điều chỉnh bằng Form 1040-X.
Không nên tự ý sửa con số trên W-2 rồi khai như thông tin chính thức, vì dữ liệu chủ lao động báo cáo cho SSA và IRS có thể không khớp với hồ sơ của bạn.
W-2 có dùng trong hồ sơ di trú không?
Trong một số thủ tục di trú Mỹ, W-2 có thể được sử dụng như tài liệu hỗ trợ chứng minh thu nhập hoặc lịch sử làm việc. Ví dụ, hồ sơ bảo trợ tài chính Form I-864 yêu cầu người bảo trợ cung cấp hồ sơ thuế liên bang gần nhất và bằng chứng tài chính phù hợp.
Tuy nhiên, W-2 không tự động chứng minh một người có tình trạng di trú hợp pháp, giấy phép lao động hoặc đã hoàn thành nghĩa vụ khai thuế. Cơ quan xét duyệt có thể yêu cầu thêm tax transcript, Form 1040, pay stub, thư xác nhận việc làm hoặc tài liệu khác tùy hồ sơ.
Câu hỏi thường gặp về tờ khai thuế W-2
Có nhiều W-2 thì khai thuế như thế nào?
Bạn phải tổng hợp và khai tất cả W-2 nhận được trong cùng năm tính thuế. Bỏ sót một W-2 có thể khiến thu nhập khai báo không khớp với dữ liệu IRS nhận được.
Có W-2 đồng nghĩa chắc chắn được hoàn thuế không?
Không. Việc hoàn thuế phụ thuộc vào tổng thu nhập, tình trạng khai thuế, người phụ thuộc, khoản khấu trừ, tín dụng thuế và số thuế đã khấu trừ.
Có thể xin lại W-2 cũ không?
Có. Bạn có thể liên hệ chủ lao động cũ hoặc yêu cầu Wage and Income Transcript từ IRS. Transcript này có thể hiển thị dữ liệu từ W-2, 1099 và các báo cáo thu nhập khác mà IRS đã nhận.
Nên giữ W-2 trong bao lâu?
Thông thường, người nộp thuế nên lưu W-2 cùng hồ sơ khai thuế ít nhất ba năm. Một số trường hợp có thời hiệu kiểm tra hoặc yêu cầu lưu trữ dài hơn, vì vậy nên bảo quản bản điện tử và bản giấy an toàn.
Kết luận
Tờ khai thuế W-2 là tài liệu quan trọng giúp người lao động xác nhận tiền lương và số thuế đã được khấu trừ trong năm. Việc kiểm tra chính xác họ tên, SSN, thu nhập và các khoản thuế trên W-2 sẽ giúp quá trình khai thuế tại Mỹ thuận lợi hơn.
Nếu W-2 bị sai, thất lạc hoặc chưa được gửi đúng hạn, người lao động nên liên hệ chủ lao động sớm và sử dụng hướng dẫn chính thức của IRS. Với trường hợp thuế hoặc hồ sơ di trú phức tạp, nên tham khảo chuyên gia thuế hoặc đơn vị tư vấn có chuyên môn như Worldwide Path trước khi nộp hồ sơ.